10 documentos essenciais para a compra de imóveis
ADVISI · CRECI 64417 · 20 de janeiro de 2026 · 18 min de leitura
Revise toda a documentação antes de comprar imóvel, porque dívidas como IPTU atrasado podem passar para o novo proprietário.
Comprar um imóvel no Brasil exige atenção aos documentos para evitar problemas legais e financeiros. Você sabia que dívidas como IPTU atrasado ou processos judiciais podem ser transferidos para o novo proprietário? Por isso, é fundamental revisar toda a documentação antes de concluir a compra. Aqui estão os 10 documentos indispensáveis:
RG e CPF: Identificação básica do comprador e vendedor.
Certidão de Estado Civil: Confirma o regime de bens e a necessidade de assinatura do cônjuge.
Comprovante de Residência: Valida o endereço atual das partes.
Comprovantes de Renda: Avaliam a capacidade financeira do comprador.
Certidões Negativas: Garantem que o vendedor não possui dívidas ou processos.
Matrícula Atualizada do Imóvel: Mostra o histórico e a situação legal da propriedade.
Certidão de Ônus Reais: Verifica se o imóvel está livre de hipotecas ou penhoras.
Certidão Negativa de Débitos Condominiais: Confirma que não há dívidas de condomínio.
Comprovante de IPTU Quitado: Garante a regularidade fiscal do imóvel.
Contrato de Compra e Venda Assinado: Formaliza os termos da transação.
Cada documento tem papel crucial para proteger o comprador de fraudes, dívidas ocultas e problemas judiciais. Revisar esses itens com apoio de especialistas é essencial para uma transação segura.
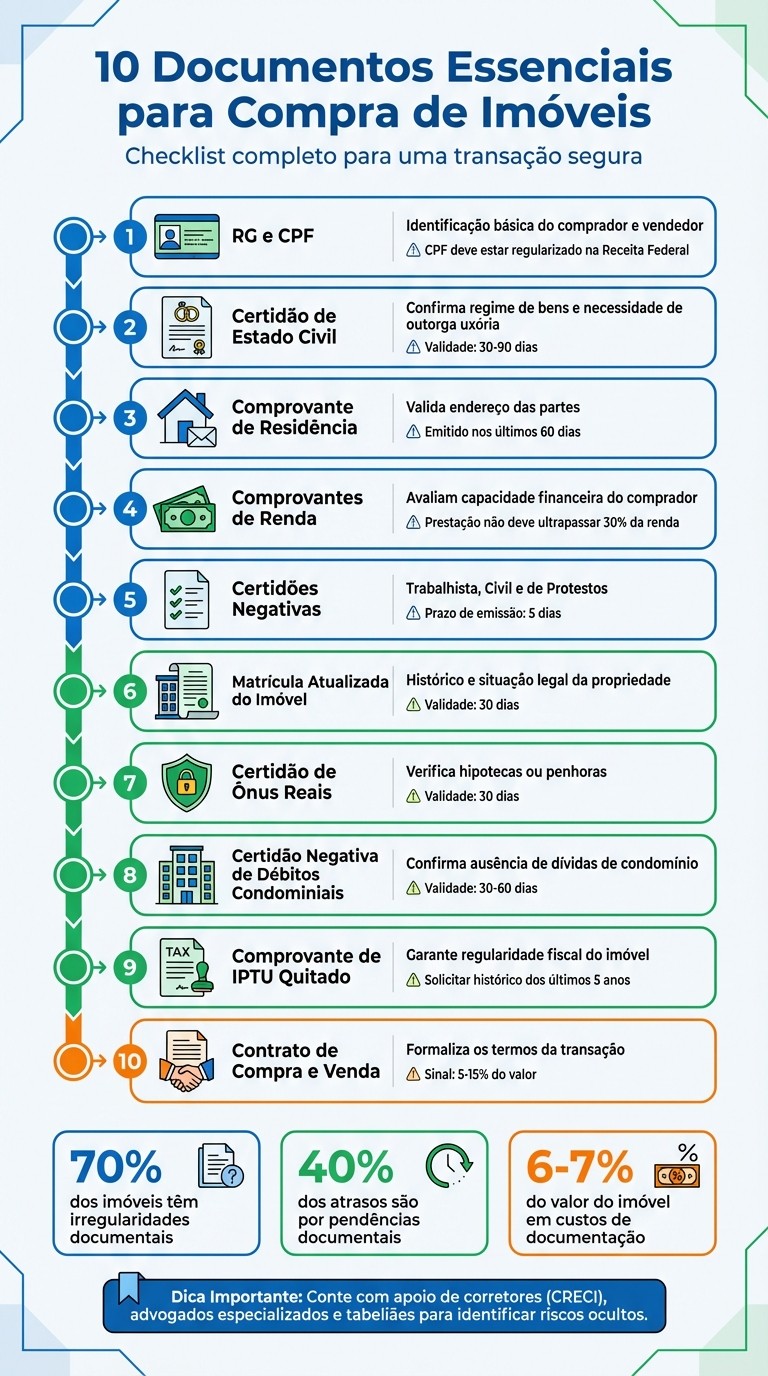
10 Documentos Essenciais para Compra de Imóveis no Brasil
PRINCIPAIS DOCUMENTOS PARA A COMPRA DE UM NOVO IMÓVEL - NÃO COMPRE SEM ANTES SABER DESTAS DICAS
1. RG e CPF
O RG (Registro Geral) e o CPF (Cadastro de Pessoas Físicas) são os dois documentos básicos e indispensáveis para qualquer transação imobiliária no Brasil. Sem eles, não é possível formalizar legalmente a compra de um imóvel.
O CPF, em particular, é fundamental porque é ele que vincula o imóvel ao comprador no Cartório de Registro de Imóveis. Mesmo que o pagamento seja feito integralmente, o registro não será realizado se o CPF não estiver regularizado.
Para estrangeiros, além do passaporte, o CPF também é obrigatório. Ele pode ser obtido em um Consulado Brasileiro ou diretamente na [Receita Federal](https://www.gov.br/receitafederal/pt-br).
Os documentos apresentados precisam ser originais, legíveis e atualizados. Caso o comprador seja casado, o cônjuge também deve fornecer o RG e o CPF. Vale lembrar que a CNH pode substituir o RG, desde que o CPF seja apresentado separadamente.
Outro ponto importante: o CPF deve estar em situação regular na Receita Federal. Um CPF suspenso ou cancelado pode impedir a conclusão da transação no cartório. Além disso, para transações que ultrapassem o valor de 30 salários mínimos, esses documentos são obrigatórios para a emissão da Escritura Pública.
Com o RG e o CPF em ordem, você estará pronto para seguir com os demais passos necessários na compra do imóvel.
2. Certidão de Estado Civil
A Certidão de Estado Civil é o documento que comprova a situação conjugal de uma pessoa conforme determina a lei. Para solteiros, utiliza-se a Certidão de Nascimento. Já para casados e divorciados, é necessária a Certidão de Casamento; no caso de viúvos, deve-se incluir a Certidão de Óbito ou a averbação correspondente.
Esse documento é indispensável, pois define o regime de bens do comprador ou vendedor e indica se o cônjuge precisa assinar o contrato de compra e venda (a chamada outorga uxória). Como ressalta Leonardo Cruz:
"O estado civil é considerado apenas aquele determinado pela lei. É um item importante entre os documentos necessários para a compra de imóveis".
Assim como o RG e o CPF, a certidão de estado civil garante a veracidade das informações do comprador, ajudando a evitar problemas futuros.
Para divorciados, é obrigatória a apresentação da certidão com averbação do divórcio, evitando recusas no cartório. No caso de casamentos sob os regimes de Separação Total de Bens ou Comunhão Universal de Bens (após 1977), também será necessário apresentar a Escritura Pública de Pacto Antenupcial.
| Estado Civil | Documento Principal | Observações |
|---|---|---|
| Solteiro | Certidão de Nascimento | Atualizada (emitida nos últimos 30 a 90 dias) |
| Casado | Certidão de Casamento | Incluir pacto antenupcial, se aplicável |
| Divorciado | Certidão de Casamento com averbação | Averbação do divórcio é obrigatória |
| Viúvo | Certidão de Casamento + Certidão de Óbito | Apresentar averbação ou certidão de óbito |
| União Estável | Escritura Pública de União Estável | Documento que define o regime de bens |
Antes de iniciar o processo de compra, verifique se a sua certidão está atualizada e inclui todas as informações necessárias. Com isso em mãos, você estará pronto para avançar para os próximos documentos indispensáveis.
3. Comprovante de Residência
O Comprovante de Residência é essencial para confirmar o endereço atual tanto do comprador quanto do vendedor. Ele é um documento indispensável para formalizar a transação e também para facilitar processos como financiamentos. Abaixo, explicamos os critérios que tornam um comprovante válido.
Primeiramente, ele precisa ser recente, ou seja, emitido nos últimos 60 dias. Os documentos mais comumente aceitos incluem contas de luz, água ou telefone fixo, já que são amplamente reconhecidos por cartórios e instituições financeiras. Outras alternativas viáveis podem ser extratos bancários, boletos de condomínio, declarações do Imposto de Renda (IRPF) ou contas de plano de saúde.
Se as contas estiverem no nome do cônjuge, é necessário apresentar a certidão de casamento. Já em casos de imóveis alugados, onde as contas estão no nome do proprietário, é preciso providenciar uma declaração formal contendo informações completas (nome, RG, CPF e endereço), assinada e com firma reconhecida em cartório.
Quando o vendedor mora em outra cidade, é obrigatório apresentar tanto o comprovante de residência do vendedor quanto o do imóvel. Isso serve para garantir a emissão correta das certidões negativas. No caso de compradores estrangeiros que não residem no Brasil, o comprovante de residência do procurador legal (representante) será exigido.
| Tipo de Documento | Nível de Aceitação | Observações |
|---|---|---|
| Conta de luz, água ou telefone fixo | Alto | Emitida nos últimos 60 dias; deve estar em nome do comprador ou vendedor |
| Extrato bancário | Médio | Deve conter o endereço completo e movimentações recentes |
| Declaração do IRPF | Alto | Deve ser referente à declaração anual mais recente |
| Declaração do proprietário | Médio/Baixo | Requer assinaturas do proprietário e de duas testemunhas; firma reconhecida |
4. Comprovantes de Renda
Os comprovantes de renda são indispensáveis para que bancos e vendedores analisem se o comprador tem condições financeiras de assumir as parcelas de um financiamento. No Brasil, é comum que as instituições exijam que o valor da prestação não ultrapasse 30% da renda bruta mensal comprovada pelo comprador.
Os documentos solicitados variam de acordo com o tipo de vínculo profissional:
Trabalhadores CLT: precisam apresentar os três últimos holerites, a carteira de trabalho (CTPS) e a última declaração do Imposto de Renda (IRPF).
Comissionados: devem fornecer os seis últimos contracheques e a CTPS.
Autônomos e profissionais liberais: devem apresentar extratos bancários dos últimos três a seis meses, a DECORE emitida por um contador, a carteira do conselho profissional (como OAB, CRECI, CRM) e a declaração do IRPF.
Empresários: é necessário entregar o Contrato Social, os extratos bancários pessoais dos últimos três meses e a declaração do Imposto de Renda.
Aposentados e pensionistas: precisam comprovar a renda com os três últimos comprovantes de benefício do INSS.
A ausência desses documentos pode gerar atrasos ou até mesmo bloqueios nas negociações imobiliárias. Por isso, é fundamental reunir toda a documentação com antecedência. Dados indicam que mais de 40% dos atrasos em negociações imobiliárias estão relacionados a pendências documentais. Além disso, é importante incluir o recibo de entrega da declaração do IRPF, pois, sem ele, o documento não é aceito.
Para os Microempreendedores Individuais (MEIs), os documentos necessários incluem a Declaração Anual do Simples Nacional (DASN-SIMEI), os extratos bancários e a declaração do IRPF. Vale lembrar que os extratos bancários devem ser de contas pessoais, mesmo no caso de empresários. Em compras conjuntas com cônjuge ou parceiro, ambos precisam apresentar o conjunto completo de comprovantes de renda.
5. Certidões Negativas (Trabalhista, Civil e de Protestos)
As certidões negativas são documentos que comprovam que o vendedor não possui dívidas, processos judiciais ou protestos em seu nome. Em outras palavras, elas garantem que não há pendências legais que possam comprometer a negociação. Assim como outros documentos essenciais, essas certidões ajudam a evitar surpresas desagradáveis durante a compra. Aqui estão os três principais tipos que você precisa solicitar.
A Certidão Trabalhista, emitida pelos Tribunais do Trabalho, verifica se há débitos trabalhistas pendentes. Já a Certidão Civil cobre questões como processos judiciais, falências e interdições, avaliando se o vendedor está legalmente apto a realizar a venda. Por fim, a Certidão de Protestos, emitida pelos Cartórios de Protesto, confirma a existência de títulos não pagos ou outras obrigações financeiras pendentes.
Além de atestar a regularidade do vendedor, essas certidões ajudam a evitar fraudes que podem até anular a venda. Um exemplo disso é a fraude contra credores, onde um vendedor tenta se desfazer de bens para escapar do pagamento de dívidas determinadas judicialmente. Nesse caso, a transação pode ser anulada.
"’Certidões Negativas’ são, essencialmente, certificados que confirmam a ausência de dívidas, ônus ou outros problemas legais relacionados a uma propriedade ou indivíduo. Elas têm um papel fundamental em garantir que o imóvel que você está comprando não venha com passivos ocultos." - Oliveira Lawyers
Hoje, muitos cartórios exigem essas certidões para aumentar a segurança na transferência de imóveis.
O mais interessante é que o comprador pode solicitar essas certidões sem depender da autorização do vendedor, já que elas são emitidas por órgãos competentes. Caso o vendedor resida em uma cidade diferente daquela onde o imóvel está localizado, as certidões precisam ser emitidas em ambas as localidades.
O processo de emissão costuma levar, em média, 5 dias. Já o custo de serviços especializados em análise documental imobiliária no Brasil começa em torno de R$ 6.000,00 por imóvel.
6. Matrícula Atualizada do Imóvel
A Matrícula do Imóvel é o documento que registra todo o histórico legal de uma propriedade. Ela contém informações como o nome do proprietário atual, localização, área total, dimensões construídas e todas as averbações e alterações realizadas. Sem uma versão atualizada desse documento, não é possível concluir a assinatura da escritura de compra e venda no cartório.
Para ser válida em uma transação imobiliária, a Matrícula precisa ter sido emitida há, no máximo, 30 dias. Isso garante que ela reflita a situação atual do imóvel, evitando surpresas desagradáveis. O documento pode ser solicitado diretamente no Cartório de Registro de Imóveis da região. Com ele, é possível identificar eventuais pendências que possam comprometer a segurança da negociação.
A Matrícula também traz detalhes importantes, como a existência de ônus reais (hipotecas, penhoras ou promessas de venda) e averbações de reformas ou ampliações realizadas na propriedade.
Sempre revise uma Matrícula atualizada para verificar se as dimensões do imóvel e o nome do vendedor estão corretos. Estudos mostram que 7 em cada 10 imóveis apresentam inconsistências documentais, o que pode atrasar ou até impedir a negociação. Rodrigo Falcão, especialista do setor imobiliário, reforça a importância dessa precaução:
"Considero como dica principal ser assessorado por corretor e, se possível, por uma imobiliária, para que aquela compra seja segura, que ele não vai ter problema mais pra frente, principalmente quando se trata de imóvel usado." - Rodrigo Falcão, Membro do Conselho da Vice-Presidência de Intermediação e Marketing Imobiliário, Secovi-SP
7. Certidão de Ônus Reais
A Certidão de Ônus Reais é um documento emitido pelo Cartório de Registro de Imóveis que confirma se um imóvel está livre de dívidas, hipotecas ou penhoras. Esse documento detalha eventuais ônus e gravames, indicando se há garantias ou direitos de terceiros vinculados à propriedade. Essa consulta inicial é indispensável para que o comprador prossiga com maior segurança na análise dos demais documentos.
Se a certidão for negativa, significa que o imóvel não possui pendências, reduzindo o risco de surpresas desagradáveis, como descobrir que o bem foi usado como garantia ou está envolvido em disputas judiciais. Além de hipotecas e penhoras, a certidão também pode apontar situações como usufruto, que permite a outra pessoa utilizar o imóvel mesmo após sua venda.
"Este certificado, frequentemente considerado vital para transações imobiliárias, fornece informações detalhadas sobre a situação financeira e legal da propriedade, como ônus, hipotecas ou outros gravames. Ao obtê-lo, os compradores podem ter certeza de que a propriedade está livre de reivindicações de terceiros, garantindo uma transação mais tranquila." - Oliveira Lawyers
A certidão tem validade de 30 dias e pode levar até 5 dias para ser emitida. Por isso, é fundamental solicitá-la com antecedência e garantir uma versão atualizada diretamente no Cartório de Registro de Imóveis. Também é importante verificar se o vendedor é o último proprietário registrado na cadeia dominial, assegurando maior proteção na transação.
8. Certidão Negativa de Débitos Condominiais
A Certidão Negativa de Débitos Condominiais é um documento emitido pela administração do condomínio ou pelo síndico, que atesta a quitação de taxas condominiais, fundo de reserva e despesas extras. Em outras palavras, ela comprova que o vendedor está em dia com todas as obrigações financeiras relacionadas ao imóvel.
Assim como a Certidão de Ônus Reais, essa certidão é essencial para avaliar a situação financeira do imóvel. Isso porque as dívidas condominiais ficam vinculadas ao imóvel, e não ao proprietário. Sem esse documento, o comprador corre o risco de herdar débitos antigos, o que pode gerar problemas legais e financeiros. Por esse motivo, muitos cartórios já exigem essa certidão no momento da escritura.
Embora seja responsabilidade do vendedor providenciar o documento, o comprador também pode solicitar diretamente à administração do condomínio. Isso garante maior segurança e permite confirmar a autenticidade da certidão. O prazo de emissão costuma ser de até 5 dias, e sua validade varia entre 30 e 60 dias. Por isso, é recomendável solicitá-la próximo à data de fechamento do negócio.
Esse cuidado não se aplica apenas a apartamentos, mas também a casas em condomínios fechados ou loteamentos que cobram taxas de manutenção. Mesmo que o cartório não exija a certidão, é prudente que o comprador insista em obtê-la, evitando surpresas desagradáveis no futuro. É o caso de uma casa com 4 suítes e piscina no Capão Ilhas Resort, em Capão da Canoa: mesmo sendo casa, ela fica num condomínio, e a certidão de débitos condominiais entra na lista.
Para garantir tempo hábil, peça a certidão pelo menos 15 dias antes da assinatura do contrato. Caso sejam identificados débitos pendentes, solicite um relatório detalhado dos valores e negocie a quitação antes de concluir a compra. Com a certidão em mãos, você estará mais preparado para avançar com segurança para as próximas etapas.
9. Comprovante de IPTU Quitado e Certidão Negativa de Débitos Fiscais
O Comprovante de IPTU Quitado e a Certidão Negativa de Débitos Fiscais são documentos indispensáveis para garantir que o IPTU está em dia e que não existem débitos fiscais municipais pendentes. Eles são fundamentais para evitar que o comprador assuma dívidas ocultas e também para o registro da escritura no cartório. Sem esses documentos, a transferência de propriedade pode ser recusada. Além disso, instituições financeiras, como a Caixa Econômica Federal, exigem a regularidade fiscal para liberar financiamentos. Curiosamente, estatísticas mostram que mais de 40% dos atrasos em negociações imobiliárias estão ligados à falta ou irregularidade desses documentos.
Ao verificar esses itens, não se limite à certidão negativa. Solicite também o carnê do IPTU do ano corrente com os comprovantes de pagamento e, se possível, o histórico dos últimos cinco anos. Isso ajuda a identificar possíveis débitos ocultos que poderiam causar problemas no futuro.
Esses documentos podem ser obtidos diretamente na Prefeitura. Em cidades como São Paulo, por exemplo, a Certidão de Tributos Imobiliários pode ser emitida online com o número do contribuinte (SQL ou Inscrição Imobiliária). O prazo para emissão costuma ser de cerca de 5 dias, e o documento tem validade aproximada de 30 dias.
Se o imóvel for rural, o processo é um pouco diferente. Nesse caso, a certidão deve ser solicitada na Secretaria da Receita Federal. Além disso, é importante verificar no sistema judiciário se há execuções fiscais que possam resultar em penhoras ou bloqueios no futuro. Assim como ocorre com as certidões urbanas, manter a regularidade fiscal de imóveis rurais é essencial para evitar complicações na negociação e garantir uma transação tranquila.
10. Contrato de Compra e Venda Assinado
Depois de garantir que toda a documentação está em ordem e que o imóvel está regularizado, o próximo passo é formalizar o negócio com o contrato de compra e venda. Esse documento é o principal instrumento legal que assegura o investimento do comprador. Embora a propriedade só seja oficialmente transferida com a escritura pública registrada no Cartório de Registro de Imóveis, o contrato define os termos e condições da transação.
Para ser válido, o contrato precisa incluir:
Informações completas das partes envolvidas: nome, RG, CPF, profissão e estado civil;
Descrição detalhada do imóvel: conforme consta na matrícula atualizada;
Valor total e forma de pagamento: incluindo o sinal, que normalmente varia entre 5% e 15%;
Prazos definidos: tanto para os pagamentos quanto para a entrega das chaves;
Cláusulas adicionais: como penalidades, comissão de corretagem e, se aplicável, inventário de bens.
"Considero como dica principal ser assessorado por corretor e se possível por uma imobiliária, que tem um departamento jurídico próprio, porque aí essas análises todas dos vendedores vai ser feita por um advogado que vai poder dar segurança ao comprador de que aquele imóvel e que aquela compra são seguros." - Rodrigo Falcão, Conselheiro do Secovi-SP
Antes de assinar o contrato, é essencial verificar se os dados pessoais estão consistentes em todos os documentos e confirmar, por meio da matrícula, que o imóvel não possui hipotecas, penhoras ou disputas judiciais. É aconselhável estipular um prazo de pelo menos 60 dias entre a assinatura do contrato e o fechamento final, para que todos os trâmites burocráticos sejam concluídos com segurança. Além disso, limitar o sinal a no máximo 10% do valor do imóvel ajuda a reduzir riscos. Vale lembrar que os custos com escritura, registro e ITBI podem representar de 6% a 7% do valor total do imóvel.
Com o contrato assinado, os próximos passos incluem a elaboração da escritura pública e o registro definitivo da propriedade.
Comparação das Categorias de Documentos
Para organizar e detalhar as responsabilidades de cada documento no processo de compra de um imóvel, é útil separar a documentação em três categorias principais: documentos pessoais, documentos do imóvel e documentos financeiros e fiscais. Cada uma desempenha um papel específico e requer atenção tanto do comprador quanto do vendedor, garantindo uma transação segura e transparente.
Os documentos pessoais têm como objetivo confirmar a identidade e a capacidade legal das partes envolvidas. Compradores e vendedores devem apresentar RG, CPF, certidão de estado civil e comprovante de residência. No caso de pessoas casadas, o cônjuge também precisa fornecer seus documentos e, dependendo do regime de bens, assinar a escritura. Para estrangeiros, aplicam-se regras específicas já estabelecidas.
Já os documentos do imóvel são exclusivamente de responsabilidade do vendedor e asseguram a regularidade jurídica da propriedade. Esses documentos incluem a matrícula atualizada, certidão de ônus reais, comprovante de IPTU quitado e certidão negativa de débitos condominiais. Eles garantem que o imóvel esteja livre de pendências como hipotecas, penhoras ou dívidas que poderiam ser transferidas ao comprador.
Por último, os documentos financeiros e fiscais têm duas funções principais. O comprador deve apresentar comprovantes de renda para demonstrar sua capacidade de pagamento, enquanto o vendedor precisa fornecer certidões negativas trabalhista, civil e de protestos, comprovando que não há dívidas em seu nome. Essa divisão reforça a importância da análise detalhada de cada etapa legal do processo.
| Categoria | Principais Documentos | Parte Responsável | Objetivo |
|---|---|---|---|
| Pessoais | RG, CPF, Certidão de Estado Civil, Comprovante de Residência | Comprador e Vendedor | Confirmar identidade, capacidade legal e consentimento conjugal |
| Do Imóvel | Matrícula Atualizada, Certidão de Ônus Reais, IPTU Quitado, Certidão de Débitos Condominiais | Vendedor | Comprovar propriedade, ausência de gravames e regularidade fiscal |
| Financeiros e Fiscais | Comprovantes de Renda, IRPF, Certidões Negativas (Trabalhista, Civil, Protestos) | Comprador (renda) e Vendedor (certidões) | Demonstrar a solvência do comprador e a inexistência de dívidas do vendedor |
Conclusão
Garantir que todos os documentos estejam em ordem é essencial para assegurar tanto a segurança jurídica quanto a financeira ao adquirir um imóvel. Dados mostram que cerca de 70% dos imóveis negociados apresentam, ao menos, uma irregularidade documental, o que reforça a importância de uma análise cuidadosa.
Antes de finalizar qualquer transação, certifique-se de que a validade dos documentos está atualizada - certidões e a matrícula do imóvel devem ter sido emitidas há menos de 30 dias no momento da assinatura. Além disso, exija sempre os documentos originais ou certidões autenticadas, já que cópias simples não possuem a mesma validade legal.
Com a documentação devidamente organizada, contar com o suporte de profissionais especializados traz ainda mais segurança para o processo. Rodrigo Falcão, membro da Diretoria do Secovi-SP, destaca a importância desse suporte:
"Considero como dica principal ser assessorado por corretor e se possível por uma imobiliária, que tem um departamento jurídico próprio".
Corretores registrados no CRECI, advogados especializados e tabeliães são capazes de identificar riscos que muitas vezes passam despercebidos, como hipotecas, penhoras ou processos judiciais em andamento.
Vale lembrar que os custos relacionados à documentação podem representar entre 6% e 7% do valor do imóvel. Apesar disso, esse investimento é indispensável para garantir uma compra segura. Com todos os documentos em dia, o apoio de especialistas e atenção aos detalhes, o processo de aquisição de um imóvel pode ser tranquilo e livre de surpresas indesejadas.