Como funciona a compra de imóveis na planta
ADVISI · CRECI 64417 · 23 de janeiro de 2026 · 16 min de leitura
Na compra na planta você paga menos no início por um imóvel em construção, com a segurança jurídica da Lei 4.591/1964.
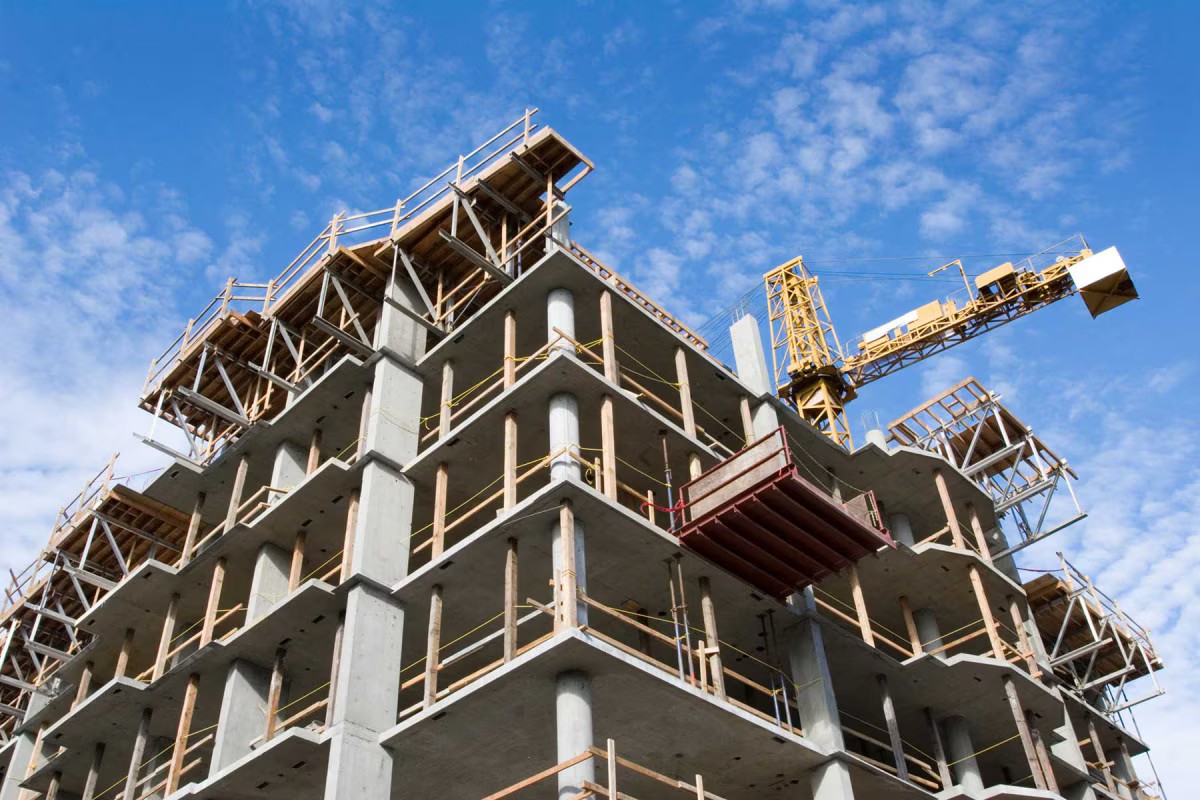
Comprar um imóvel na planta é uma oportunidade de adquirir uma propriedade em construção por um preço inicial mais acessível, com potencial de valorização de até 40% até a entrega. No Brasil, essa modalidade é regulamentada pela Lei 4.591/1964, que garante segurança jurídica ao comprador. A negociação envolve etapas importantes como verificar o histórico da construtora, analisar a localização, revisar documentos essenciais e planejar o orçamento. Durante a construção, o saldo devedor é ajustado pelo INCC, e o pagamento pode ser dividido em entrada (10% a 30%) e financiamento bancário ou direto. Ao final, o registro no cartório oficializa a propriedade. Confira os detalhes para garantir um investimento seguro e sem surpresas.
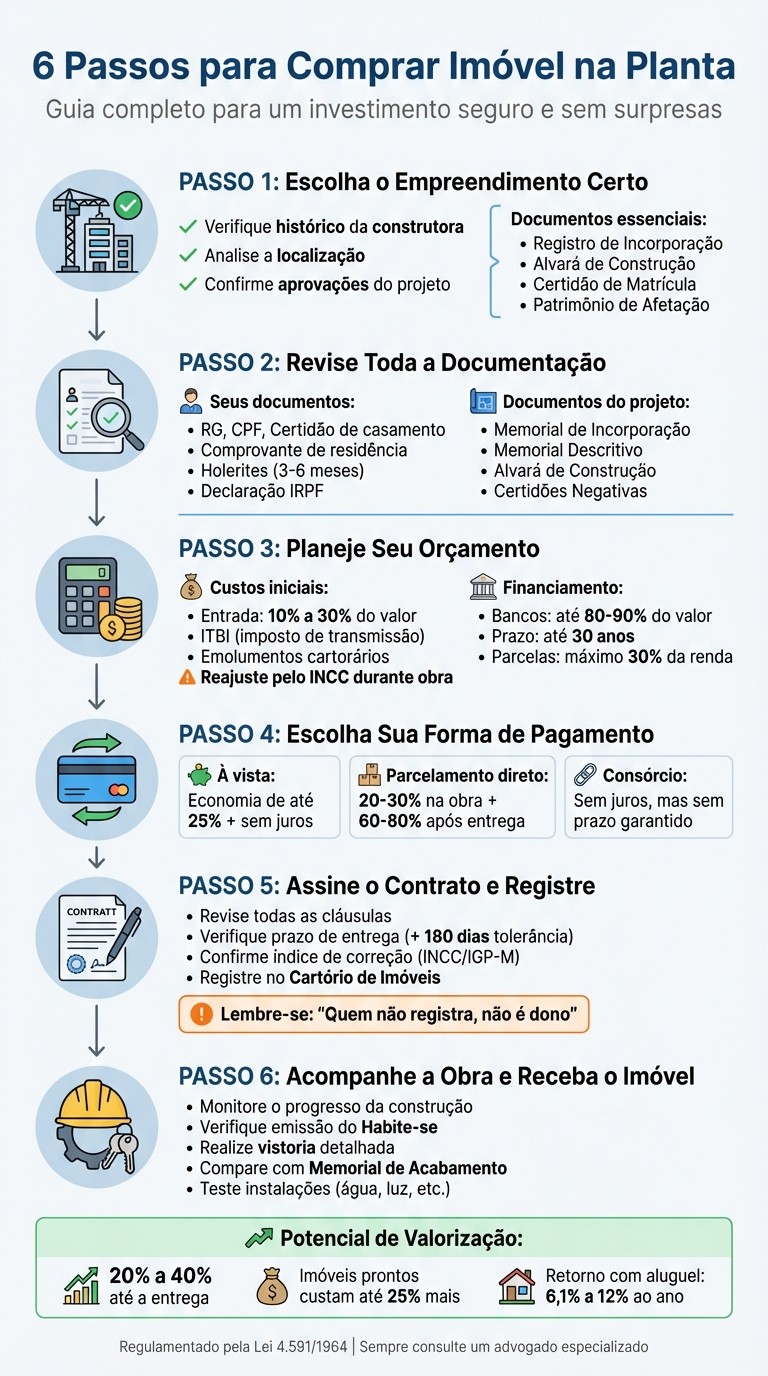
6 Passos para Comprar Imóvel na Planta com Segurança
Passo 1: Escolha o Empreendimento Certo
Decidir qual empreendimento comprar é uma das etapas mais importantes ao adquirir um imóvel na planta. Para garantir um investimento seguro e com potencial de retorno, é essencial avaliar três pontos principais: o histórico da construtora, a localização do imóvel e a regularidade da documentação do projeto. Vamos explorar cada um desses aspectos em detalhe.
Verifique o Histórico da Construtora
Antes de qualquer assinatura, pesquise a fundo sobre a construtora responsável. Descubra há quanto tempo ela está no mercado, quantos projetos já entregou e, principalmente, se costuma cumprir prazos e manter a qualidade prometida nos acabamentos.
Dê preferência a construtoras de capital aberto (S.A.), pois elas oferecem mais transparência ao divulgar relatórios financeiros regularmente. Além disso, verifique se o projeto possui financiamento bancário, já que os bancos só liberam crédito para empresas com boa saúde financeira. Não se esqueça de solicitar as Certidões Negativas para confirmar que a empresa não possui dívidas fiscais, trabalhistas ou judiciais.
Depois de analisar o histórico da construtora, o próximo passo é avaliar cuidadosamente a localização do imóvel.
Analise a Localização
A localização é um dos fatores mais importantes para determinar a valorização do imóvel. Em cidades turísticas, como Gramado e Xangri-lá, investimentos em infraestrutura pública e privada aumentam a demanda, o que pode elevar o valor dos imóveis na região. Se o objetivo é alugar o imóvel, áreas com grande fluxo turístico tendem a gerar rendas mais altas. Já bairros residenciais consolidados oferecem retornos mais previsíveis e estáveis. No Centro de Gramado, o apartamento na planta com 2 suítes no Lúmina é um exemplo de lançamento perto do movimento turístico, e no Planalto, bairro de perfil mais tranquilo, há o apartamento na planta com 3 suítes no Courchevel Residence.
Consulte o Plano Diretor da cidade para entender as regras de uso do solo e possíveis restrições ambientais que possam impactar o imóvel.
Confirme as Aprovações do Projeto
Antes de fechar negócio, certifique-se de que toda a documentação do projeto está em ordem. Verifique os seguintes itens:
Registro de Incorporação: confirme o número no Cartório de Registro de Imóveis;
Alvará de Construção: peça a comprovação emitida pela prefeitura;
Certidão de Matrícula do terreno: assegure-se de que não há penhoras, hipotecas ou disputas judiciais sobre o terreno;
Patrimônio de Afetação: veja se o projeto está protegido por esse regime, que separa o patrimônio do empreendimento do restante da construtora.
Estar atento a esses detalhes é essencial para garantir que o investimento seja seguro e livre de surpresas desagradáveis.
Passo 2: Revise Toda a Documentação
Depois de selecionar o empreendimento que atende às suas expectativas, é hora de revisar toda a documentação. Evite assinar ou realizar pagamentos antes de verificar os documentos com atenção.
Documentos Necessários do Comprador
Para formalizar a compra, você precisará reunir seus documentos pessoais e financeiros. Tenha em mãos os originais e cópias do RG e CPF (incluindo os do cônjuge, caso seja casado) e a certidão que comprove o estado civil. Além disso, será necessário apresentar um comprovante de residência atualizado e documentos que demonstrem sua capacidade financeira, como holerites dos últimos três a seis meses, extratos bancários ou a última declaração do Imposto de Renda (IRPF). Se você for estrangeiro, será preciso obter um CPF para registrar a propriedade em seu nome.
Documentos Específicos do Projeto
Depois de organizar sua documentação pessoal, é essencial solicitar os documentos do empreendimento diretamente à construtora. Entre eles, o mais importante é o Memorial de Incorporação, que deve estar registrado na Matrícula do Imóvel. Este documento é o que legaliza a venda das unidades.
Além disso, peça o Memorial Descritivo, que detalha os materiais, acabamentos e equipamentos que serão utilizados no imóvel. Certifique-se de que a construtora possui o Alvará de Construção emitido pela prefeitura e as Certidões Negativas, que comprovam a regularidade fiscal e trabalhista da empresa. Não esqueça de revisar a minuta da Convenção de Condomínio e a planta do imóvel aprovada pela prefeitura, que apresenta as medidas exatas da unidade.
"A lei determina que a incorporadora só pode negociar unidades autônomas em edifícios em construção ou a construir após o registro do Memorial de Incorporação." - Gafisa
Essa análise detalhada é fundamental para proteger seu investimento e garantir que o projeto será executado conforme o prometido. Vale lembrar que imóveis comprados na planta podem valorizar entre 20% e 35% até a entrega das chaves, enquanto unidades prontas tendem a custar até 25% mais do que aquelas adquiridas no lançamento. Dedicar atenção a essa etapa é uma forma de proteger seu patrimônio e garantir tranquilidade ao longo de toda a negociação.
Passo 3: Planeje Seu Orçamento
Organize seu orçamento com atenção, considerando todos os custos envolvidos, desde o pagamento inicial até a entrega das chaves.
Calcule os Custos Iniciais
A entrada é o valor pago no início da compra, geralmente entre 10% e 30% do preço total do imóvel. Esse valor pode ser parcelado durante a construção. Especialistas sugerem limitar o pagamento inicial a 10% do valor total, reduzindo riscos e deixando a maior parte para a etapa final.
Além disso, prepare-se para despesas como o ITBI (Imposto de Transmissão de Bens Imóveis), que é obrigatório para formalizar a transferência de propriedade no Cartório de Registro de Imóveis, e os emolumentos cartorários, que incluem escritura e registro.
Durante a construção, o saldo devedor e as parcelas sofrem reajustes mensais com base no INCC (Índice Nacional de Custo da Construção). Isso faz com que o valor final seja maior do que o inicialmente previsto. Considere simular reajustes mensais entre 0,5% e 1% e reserve uma quantia para lidar com essas variações.
Com esses custos mapeados, você estará pronto para explorar as opções de financiamento.
Revise as Opções de Financiamento
Com os custos iniciais definidos, é hora de analisar as alternativas de financiamento disponíveis. Bancos como Bradesco e Itaú oferecem financiamento de até 80% do valor do imóvel, enquanto o Banco do Brasil pode financiar até 90%. O prazo máximo para quitação costuma ser de 30 anos, sendo que as parcelas não devem ultrapassar 30% da renda bruta mensal.
"A entrada representa sua participação direta na compra do imóvel antes da entrega. O restante, chamado de saldo devedor, é negociado posteriormente, normalmente com prazos de até 30 anos." - Razzi Imóveis
Após a entrega das chaves, o índice de correção muda. Se optar por continuar financiando com a construtora, o reajuste será baseado no IGP-M mais cerca de 12% de juros ao ano. Já nos financiamentos bancários, aplica-se a TR (Taxa Referencial) somada à taxa de juros do banco. Compare as condições oferecidas por diferentes instituições financeiras, pois até mesmo pequenas diferenças na taxa de juros podem resultar em economias consideráveis ao longo do tempo.
Com o orçamento e o financiamento definidos, o próximo passo será encontrar a forma de pagamento que melhor se encaixe no seu planejamento financeiro.
Passo 4: Escolha Sua Forma de Pagamento
Como vimos no Passo 3, as condições de pagamento têm impacto direto no valor final do imóvel. Você pode optar entre três alternativas principais: pagamento à vista, parcelamento direto ou consórcio. Após definir seu orçamento, escolha a opção que melhor se encaixa no seu planejamento financeiro.
Pague à Vista
Optar pelo pagamento à vista no lançamento é a maneira mais econômica, já que elimina juros e reajustes pelo INCC e IGP-M, que podem aumentar o valor em mais de 20%. Além disso, imóveis adquiridos no lançamento podem custar até 25% menos do que unidades já prontas.
"Quando você compra um imóvel no lançamento, pode escolher a unidade mais adequada à sua preferência, além de encontrar… o melhor preço e condições de pagamento." - Gafisa
Embora exija recursos financeiros imediatos, essa modalidade oferece descontos expressivos durante a negociação.
Use Parcelamento Direto
O parcelamento divide o pagamento em duas fases: durante a construção e após a entrega do imóvel. Na primeira etapa, que costuma durar de 18 a 36 meses, você paga entre 20% e 30% do valor total, com reajustes mensais pelo INCC.
Após receber as chaves, os 60% a 80% restantes podem ser financiados por meio de um banco (prazo de até 35 anos) ou diretamente com a construtora (prazo menor, entre 10 e 16 anos). O financiamento bancário utiliza taxas de mercado corrigidas pela TR, enquanto o financiamento direto geralmente aplica o IGP-M ou IPCA com juros de cerca de 1% ao mês. Vale lembrar que os bancos exigem comprovação rigorosa de renda, e as parcelas não podem exceder 30% da renda familiar. Já as construtoras tendem a ser menos burocráticas nesse aspecto.
Se você não tem pressa em adquirir o imóvel, o consórcio pode ser uma alternativa interessante.
Participe de um Consórcio
O consórcio é uma espécie de poupança coletiva programada, sem juros, mas com a cobrança de taxa de administração e fundo de reserva. Os participantes pagam parcelas mensais e podem receber a carta de crédito por sorteio ou lance.
"A lógica do consórcio é justamente o movimento em grupo. Ao reunir muitas pessoas interessadas em um objetivo comum, é possível alcançar condições favoráveis para atingi-lo." - Rodobens
Essa opção é ideal para quem não tem pressa para adquirir o imóvel, já que a contemplação depende de sorteio ou de um lance vencedor e não possui data garantida. O consórcio é mais indicado para um planejamento de longo prazo, especialmente para quem planeja trocar de imóvel nos próximos anos.
Passo 5: Assine o Contrato e Registre a Propriedade
Depois de acertar os detalhes do pagamento, chega o momento de formalizar a compra. É importante lembrar que o contrato assinado, por si só, não transfere a propriedade do imóvel. Apenas o registro no cartório garante que você seja oficialmente o proprietário.
"Quem não registra, não é dono." - Marta Mendes, Advogada Imobiliária
A segurança jurídica depende desse registro, e a seguir detalhamos como realizar cada etapa desse processo.
Assinatura do Contrato de Compra e Venda
Antes de assinar o contrato, é essencial revisar cada detalhe. Ele deve incluir informações como:
Descrição completa do imóvel;
Valor e condições de pagamento;
Índice de correção monetária (durante a construção, o INCC é o mais utilizado; após a entrega das chaves, costuma-se usar o IGP-M, frequentemente acrescido de juros de até 12% ao ano);
Prazo de entrega, incluindo a tolerância (geralmente de até 180 dias);
Cláusulas sobre inadimplência e responsabilidades da construtora.
Além disso, solicite o Memorial de Acabamento e uma certidão de matrícula atualizada para verificar se o imóvel está livre de pendências ou restrições.
Após revisar e garantir que tudo está em ordem, você estará pronto para seguir com o registro no cartório.
Registro no Cartório de Imóveis
Depois de assinar o contrato, é hora de registrar o imóvel no cartório, etapa que oficializa a transferência de propriedade. Segundo o Artigo 1.245 do Código Civil, a propriedade só é efetivamente transferida após o registro do título no Cartório de Registro de Imóveis.
A matrícula do imóvel é o documento que reúne todo o histórico legal da propriedade, incluindo registros de proprietários anteriores e possíveis restrições. Para isso, será necessário:
Elaborar a Escritura Pública no Cartório de Notas;
Registrar a escritura no Cartório de Registro de Imóveis.
Antes de concluir o registro, é obrigatório quitar o ITBI (Imposto de Transmissão de Bens Imóveis). Em cidades como São Paulo, a alíquota desse imposto é de cerca de 2% do valor da transação, além das taxas cartorárias, que são calculadas com base no valor do imóvel.
Após entregar toda a documentação, o cartório normalmente leva até 30 dias para finalizar o registro.
Se você não puder comparecer pessoalmente para assinar os documentos, é possível nomear um representante legal por meio de uma Procuração Pública, garantindo que o processo siga sem interrupções.
Passo 6: Acompanhe a Obra e Receba o Imóvel
Com o contrato assinado e o registro concluído, o próximo passo é acompanhar o andamento da obra até a entrega final. Esse acompanhamento ajuda a se preparar para possíveis atrasos e a verificar se o imóvel foi entregue conforme o combinado.
Acompanhando o Progresso da Construção
Existem diversas maneiras de monitorar a evolução da obra. Se o empreendimento tiver financiamento bancário, você conta com uma camada extra de segurança: os bancos só liberam crédito para construtoras com boa saúde financeira e realizam o acompanhamento do progresso da construção por conta própria. Construtoras de capital aberto, por exemplo, costumam divulgar atualizações trimestrais sobre o andamento.
Outra ferramenta útil são os portais digitais ou aplicativos disponibilizados pelas construtoras, onde você pode acessar fotos, status e documentos atualizados. Além disso, é essencial verificar a emissão do Habite-se (autorização municipal que permite a ocupação do imóvel) e a Averbação da Construção no Cartório de Registro de Imóveis.
Vale lembrar que muitos contratos incluem uma carência de até 6 meses para atrasos imprevistos. Assim que a obra for finalizada, a vistoria do imóvel será um passo crucial para garantir que tudo esteja conforme o prometido.
Realizando a Vistoria Final
Antes de receber as chaves, é fundamental realizar uma vistoria detalhada. Use o Memorial de Acabamento como referência para conferir se os materiais e acabamentos entregues estão de acordo com o contrato. Compare cada detalhe do imóvel com o que foi prometido, incluindo eventuais personalizações feitas durante o processo.
Durante a inspeção, preste atenção a possíveis problemas estruturais e estéticos. Teste o funcionamento de encanamentos, torneiras e tomadas elétricas. Para assegurar que todos os direitos contratuais sejam respeitados, é recomendável contar com o apoio de um profissional especializado ou advogado durante a vistoria.
Se o atraso ultrapassar os 180 dias permitidos por lei, você tem o direito de rescindir o contrato e solicitar o reembolso integral dos valores pagos, corrigidos pela inflação. Por fim, certifique-se de que o Habite-se foi emitido, garantindo que o imóvel está apto para ser habitado.
Benefícios e Riscos na Serra Gaúcha
A Serra Gaúcha, com destaque para regiões como Gramado e Xangri-lá, desponta como um destino promissor para quem deseja investir em imóveis na planta. Essa área do sul do Brasil é conhecida por sua infraestrutura de qualidade, segurança e prestígio, fatores que impulsionam a valorização imobiliária. Imóveis nessas localidades costumam ser vistos como bens de alto valor, com grande resistência à desvalorização. Essas características tornam o mercado atrativo para investidores que buscam oportunidades de lucro e valorização.
Em 2025, a procura por casas cresceu para 19%, superando os 12% registrados para apartamentos. Esse movimento reflete uma preferência crescente por imóveis que ofereçam mais espaço e privacidade. Para quem investe, isso se traduz em uma oportunidade de adquirir propriedades a preços mais acessíveis durante a construção, com potencial de valorização até a entrega. Além disso, imóveis novos podem ser vendidos com um acréscimo médio de 19,3% em relação ao estoque já existente.
Vantagens dos Imóveis na Serra Gaúcha
Investir na planta em destinos turísticos como Gramado traz a possibilidade de gerar renda com locação. No caso de aluguéis de longa temporada, o retorno líquido médio é de 6,1% ao ano, enquanto locações por temporada em áreas de resort podem oferecer retornos brutos entre 8% e 12%. Outra vantagem dos imóveis novos é que eles seguem as regulamentações mais recentes, resultando em maior eficiência energética e menores custos de manutenção.
Além disso, há as condições flexíveis de pagamento. Durante o período de construção, é possível parcelar o valor em prestações mensais, facilitando o planejamento financeiro. Muitos empreendimentos ainda permitem personalizar acabamentos e oferecem descontos para quem compra antecipadamente.
Apesar dessas vantagens, é essencial estar atento aos riscos e adotar medidas para mitigá-los, garantindo um investimento mais seguro.
Como Reduzir os Riscos
Embora o mercado na Serra Gaúcha ofereça boas oportunidades, é indispensável tomar precauções para evitar contratempos. O principal risco ao investir em imóveis na planta é a instabilidade financeira da incorporadora, que pode levar à paralisação das obras ou até mesmo à perda do investimento. Para evitar esse tipo de problema, pesquise o histórico da construtora e visite empreendimentos anteriores para avaliar a qualidade e o cumprimento de prazos. Verifique também se o projeto utiliza o Patrimônio de Afetação, um mecanismo que protege os recursos destinados à obra em caso de dificuldades financeiras.
Certifique-se de registrar o contrato no Cartório de Registro de Imóveis, garantindo a comprovação da sua propriedade. Solicite o Memorial de Incorporação, que reúne as aprovações e especificações detalhadas do projeto. Por fim, inclua no contrato cláusulas de multa para atrasos na entrega, assegurando que a incorporadora seja penalizada no mesmo percentual aplicado a você em caso de atrasos nos pagamentos.
Esses cuidados podem fazer toda a diferença para proteger seu investimento e aproveitar ao máximo as oportunidades que a região oferece.
Conclusão
Comprar um imóvel na planta pode ser uma ótima oportunidade, mas exige atenção aos detalhes e um bom planejamento financeiro. É essencial investigar o histórico da construtora, verificar se o projeto utiliza o Patrimônio de Afetação para garantir a segurança do seu investimento e ler o contrato com cuidado antes de assiná-lo. Normalmente, a entrada corresponde a 10% a 30% do valor do imóvel, e o saldo é corrigido pelo INCC durante a construção.
Ter as finanças em ordem faz toda a diferença. Mantenha uma reserva de emergência para despesas inesperadas e se certifique de que as parcelas mensais não comprometam mais de 30% da sua renda. Além disso, avalie a possibilidade de usar o FGTS como parte do pagamento, caso o imóvel atenda às exigências do Sistema Financeiro de Habitação.
Escolher uma incorporadora confiável é outro passo importante. Empresas experientes e bem avaliadas têm maior chance de cumprir prazos e entregar imóveis de qualidade. Visitar projetos anteriores e pesquisar a reputação da construtora no mercado são atitudes que ajudam a tomar uma decisão mais segura.
Por fim, acompanhe o andamento da obra e realize uma vistoria detalhada antes da entrega. Assim, você garante que o imóvel esteja de acordo com o Memorial Descritivo e pode identificar possíveis problemas antes de receber as chaves. Com esses cuidados, é possível aproveitar os benefícios de adquirir um imóvel na planta enquanto minimiza os riscos envolvidos.