Como financiar imóvel de alto padrão, passo a passo
ADVISI · CRECI 64417 · 14 de outubro de 2025 · 10 min de leitura
Financiar imóvel de alto padrão exige planejamento, porque o valor elevado leva a uma análise de crédito mais detalhada.
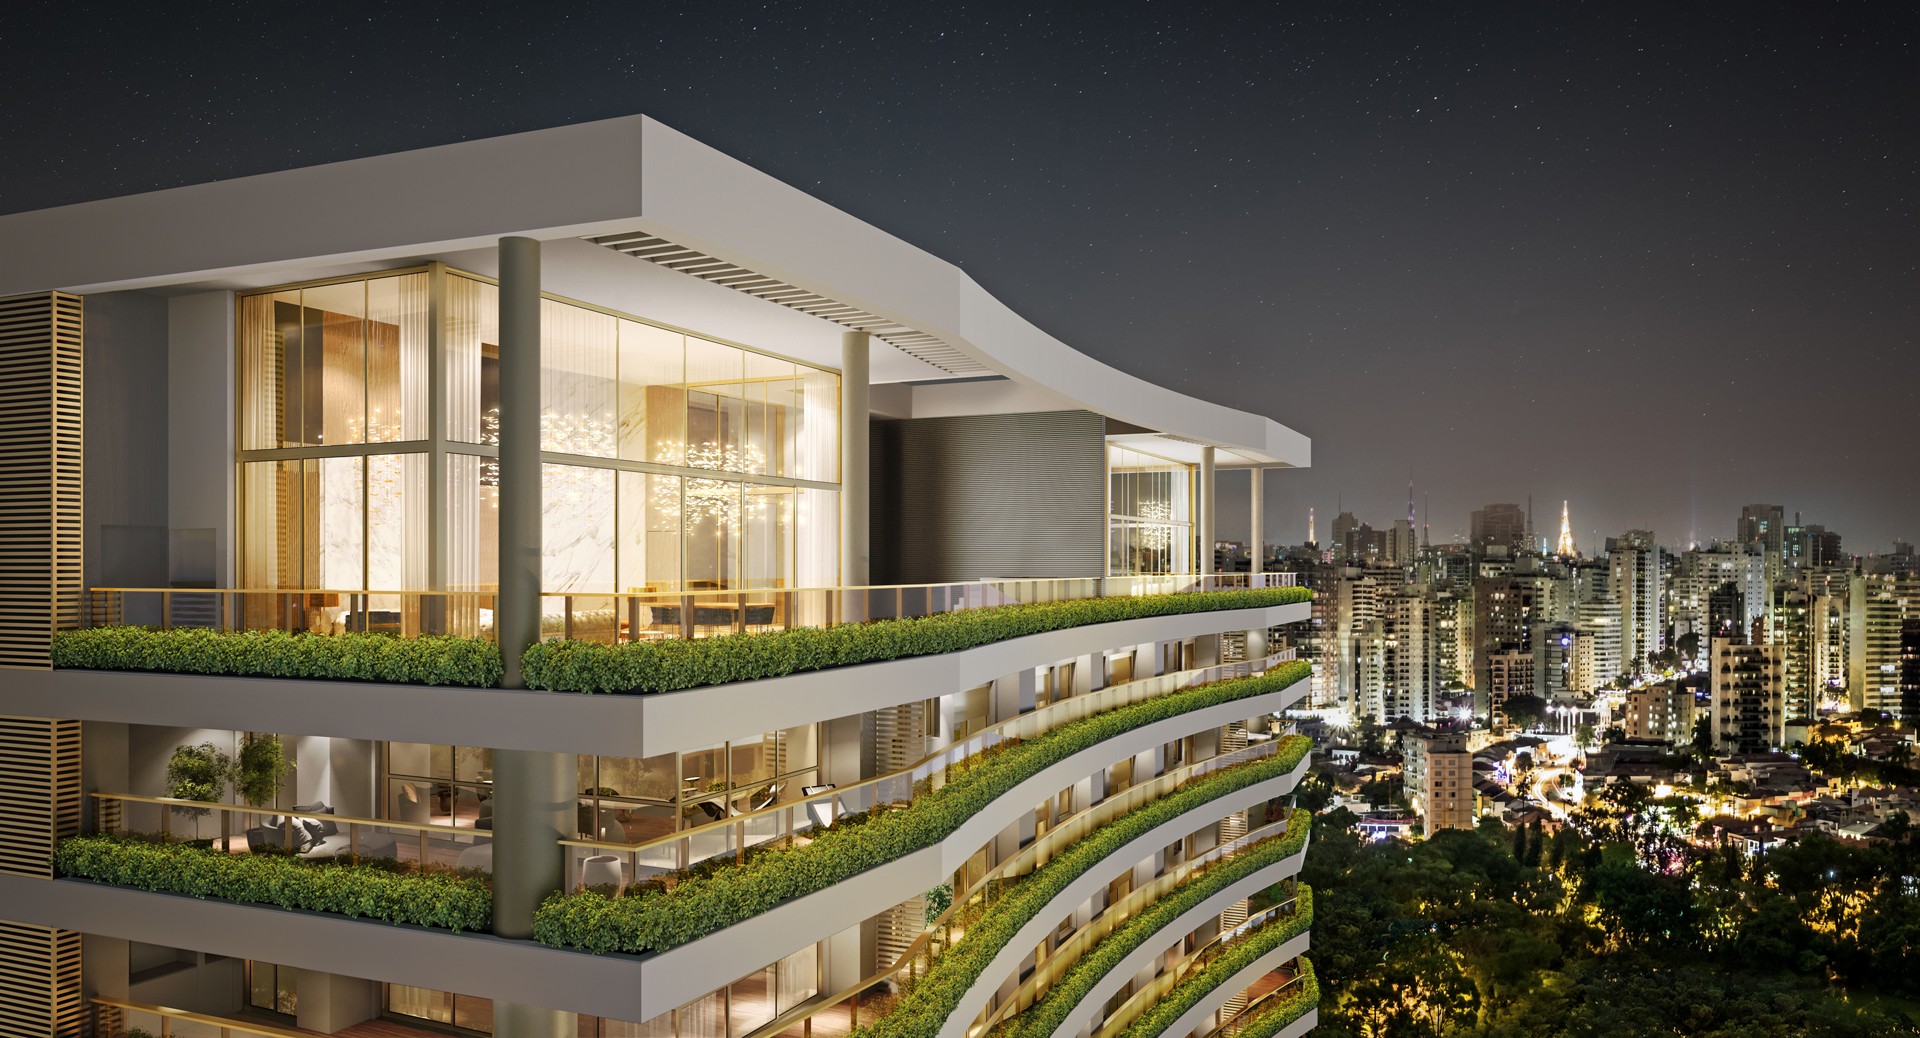
Financiar um imóvel de alto padrão no Brasil exige planejamento e atenção especial. Esses imóveis, geralmente localizados em áreas privilegiadas, com acabamentos sofisticados e projetos diferenciados, possuem valores elevados que demandam análises de crédito mais detalhadas e opções de financiamento específicas. Aqui está um resumo rápido do processo:
Definição do imóvel: Escolha uma propriedade que atenda às suas necessidades e garanta potencial de valorização.
Simulação de custos: Use simuladores bancários para calcular valores e considerar taxas adicionais, como ITBI e cartório.
Documentação: Organize comprovantes de renda, histórico financeiro e documentos pessoais.
Opções de financiamento: Compare entre empréstimos bancários (com taxa de juros e liberação rápida) e consórcios imobiliários (sem juros, mas com incertezas no prazo).
Contratação: Após aprovação do crédito, o contrato é assinado e registrado em cartório.
Para melhores condições, aumente o valor da entrada e mantenha um histórico financeiro sólido. Contar com especialistas pode facilitar o processo e evitar problemas, como atrasos na documentação ou custos inesperados.
Requisitos de Elegibilidade e Documentação
Financiar imóveis de alto padrão no Brasil envolve critérios mais rigorosos. Os bancos avaliam não apenas se você consegue pagar as parcelas, mas também seu histórico de crédito e a estabilidade no emprego. Abaixo, veja os principais requisitos para obter financiamento de imóveis de luxo.
Requisitos Básicos para Financiamento de Imóveis de Luxo
Uma regra importante é que as parcelas mensais não podem ultrapassar 30% da sua renda bruta. Por exemplo, para financiar R$ 750.000 (o equivalente a 70% de um imóvel avaliado em até R$ 1,1 milhão), você precisa comprovar uma renda mínima de R$ 30.000 por mês. Se o valor do financiamento for maior, a renda necessária também será ajustada proporcionalmente.
Outro ponto essencial é o score de crédito. Embora os bancos não definam um número exato como requisito, uma pontuação acima de 700 é considerada excelente. Isso não só aumenta as chances de aprovação, como também pode garantir condições mais favoráveis para o financiamento.
Com esses critérios e uma análise financeira detalhada, os bancos determinam a aprovação do financiamento e as condições oferecidas.
Opções de Financiamento para Imóveis de Luxo
No Brasil, há diversas formas de financiamento que atendem aos diferentes perfis e objetivos dos compradores de imóveis de luxo. Escolher a modalidade certa é o primeiro passo para estruturar um plano financeiro eficiente.
Opção 1: Empréstimos Bancários e Linhas de Crédito
O financiamento habitacional tradicional é uma escolha comum para propriedades de alto valor. Bancos como Itaú, Bradesco e Santander oferecem condições específicas para clientes de alta renda, incluindo prazos mais longos e benefícios como o Sistema de Amortização Constante (SAC), que reduz o valor das parcelas ao longo do tempo.
As taxas de juros variam de acordo com o perfil de crédito do cliente e as políticas de cada instituição. Uma das principais vantagens dessa modalidade é a rapidez na liberação do crédito, o que facilita a aquisição imediata do imóvel. Por isso, é uma opção interessante para quem tem urgência no processo de compra e pode arcar com encargos mais altos.
Opção 2: Consórcio Imobiliário
O consórcio imobiliário funciona como um grupo de pessoas que contribuem mensalmente para formar um fundo comum. Periodicamente, alguns participantes são contemplados com uma carta de crédito que pode ser usada para adquirir o imóvel.
Para imóveis de luxo, os consórcios oferecem cartas de crédito com valores elevados e prazos estendidos. A grande vantagem está na ausência de juros, já que os custos recaem apenas sobre uma taxa de administração diluída ao longo do contrato. No entanto, a contemplação depende de sorteios ou lances, o que pode gerar incertezas e atrasos para quem precisa do imóvel rapidamente.
Comparação das Opções de Financiamento
| Modalidade | Características Principais | Vantagens | Desvantagens |
|---|---|---|---|
| Financiamento Bancário | Taxas de juros e análise de crédito rigorosa | Liberação rápida e acesso imediato | Encargos elevados e necessidade de entrada significativa |
| Consórcio Imobiliário | Parcelas mensais sem juros, mas com taxa de administração | Parcelas mais acessíveis e sem juros | Incerteza na contemplação e possível demora na aquisição |
Se a prioridade é rapidez na compra e o custo mensal mais alto não é um problema, o financiamento bancário pode ser a melhor escolha. Por outro lado, o consórcio imobiliário é ideal para quem planeja a longo prazo e deseja evitar juros.
Ainda há quem combine as duas estratégias, utilizando o consórcio para compor o valor da entrada em um financiamento, reduzindo o impacto financeiro total. Essas alternativas permitem que o comprador escolha o caminho mais alinhado às suas necessidades, garantindo um processo financeiro bem planejado.
Processo de Financiamento Passo a Passo
O financiamento de imóveis de alto padrão no Brasil segue duas etapas principais: aprovação de crédito e contratação. Cada uma dessas fases requer atenção aos detalhes para que tudo ocorra sem contratempos. Abaixo, explicamos cada passo do processo.
Passo 1: Escolha do Imóvel
Antes de mais nada, escolha um imóvel que atenda às suas expectativas e necessidades. É importante considerar fatores como localização, potencial de valorização e, claro, se o imóvel atende aos critérios de avaliação do banco. Certifique-se de que toda a documentação do imóvel está em ordem, incluindo certidões negativas e regularização. Isso ajuda a evitar atrasos nas próximas etapas. Com o imóvel definido, é hora de simular os custos e verificar se as condições do financiamento estão alinhadas com sua capacidade financeira. Se o escolhido for, por exemplo, a cobertura duplex com 4 suítes no Garden Berg, no Centro de Gramado, é ela que vai passar pela avaliação do banco antes da liberação do crédito.
Passo 2: Simulação e Cálculo dos Custos
Depois de selecionar o imóvel, utilize simuladores de financiamento disponíveis nos principais bancos para comparar as condições oferecidas. Esses simuladores analisam fatores como sua renda e o valor do imóvel.
Além disso, leve em conta os custos adicionais que podem impactar o valor total do financiamento, como:
Taxa de avaliação do imóvel;
Registro em cartório;
Seguro habitacional obrigatório.
Esses custos extras devem ser considerados no planejamento financeiro para evitar surpresas durante o processo.
Passo 3: Envio de Documentos e Análise de Crédito
Com a simulação concluída, é hora de formalizar o processo junto à instituição financeira. Para isso, será necessário apresentar:
Documentos pessoais: RG, CPF, comprovante de estado civil;
Comprovações de renda: holerites, extratos bancários e comprovantes de investimentos.
O banco fará uma análise detalhada do seu histórico financeiro, verificando possíveis restrições em órgãos como SPC, Serasa e no Sistema de Informações do Banco Central (Sisbacen). Após essa etapa, o banco solicitará a documentação completa do vendedor e do imóvel. Um engenheiro credenciado será designado para avaliar a propriedade, e o custo dessa avaliação ficará sob a responsabilidade do comprador.
Passo 4: Assinatura do Contrato e Liberação dos Recursos
Depois que toda a análise for concluída, você deverá assinar o contrato de financiamento diretamente na agência bancária. O próximo passo será registrar o contrato no Cartório de Registro de Imóveis. Assim que o registro for finalizado, os recursos serão liberados diretamente ao vendedor. Normalmente, a primeira parcela do financiamento vence cerca de 30 dias após essa liberação.
Seguir esse processo de forma organizada ajuda a garantir que todas as exigências específicas para imóveis de alto padrão sejam atendidas, trazendo segurança tanto para você quanto para o banco envolvido.
Dicas para Conseguir Melhores Condições e Evitar Problemas
Conquistar condições mais vantajosas no financiamento de um imóvel de alto padrão pode gerar economias significativas, especialmente com taxas reduzidas, como os 10,51% registrados em julho de 2025.
Como Melhorar as Chances de Aprovação
Aumente o valor da entrada para mostrar solidez financeira. Estrangeiros, que geralmente precisam oferecer entre 30% e 50% de entrada (diferente dos 20% exigidos de brasileiros), podem se beneficiar ao oferecer uma entrada ainda maior, o que pode garantir condições melhores e juros mais baixos.
Fortaleça seu perfil financeiro no Brasil. Estrangeiros devem obter um CPF e abrir uma conta bancária no país. Depositar o valor da entrada nessa conta demonstra comprometimento e credibilidade, elementos cruciais para acessar taxas mais atrativas.
Apresente comprovantes detalhados de renda. Mesmo que sua renda venha do exterior, documentos claros e objetivos reforçam sua capacidade financeira, aumentando as chances de aprovação do financiamento.
Considere contratar um advogado imobiliário especializado. Esse profissional pode ajudar a negociar condições como taxas de juros, prazos e eventuais penalidades por pagamento antecipado, além de evitar surpresas no contrato.
Mas não basta melhorar as chances de aprovação. É igualmente importante estar preparado para lidar com possíveis contratempos.
Problemas Comuns e Soluções
Durante o processo de financiamento, alguns obstáculos podem surgir. Veja como se preparar para evitá-los.
Atrasos na documentação podem prejudicar o andamento do processo. Certifique-se de que todos os documentos estejam organizados e atualizados antes de iniciar o financiamento.
Custos adicionais inesperados podem desestabilizar seu orçamento. No Brasil, despesas como ITBI, taxas de cartório, registro e honorários advocatícios podem representar de 5% a 8% do valor do imóvel. Para evitar surpresas, reserve pelo menos 10% do valor total do imóvel para cobrir esses gastos extras.
Dificuldades com transferências internacionais são desafios comuns para estrangeiros. Familiarize-se com as regulamentações bancárias locais e escolha instituições financeiras experientes em transações internacionais para evitar bloqueios ou atrasos.
Superar esses problemas exige planejamento, mas contar com ajuda especializada pode fazer toda a diferença.
Por Que a Ajuda Especializada Faz Diferença
Com o suporte certo, o processo de financiamento se torna mais seguro e eficiente.
Corretores especializados em financiamento têm conhecimento das particularidades do mercado brasileiro, ajudando a identificar as melhores condições para o seu perfil.
Considere opções alternativas de financiamento, como financiamento privado ou direto com o vendedor. Essas modalidades podem oferecer maior flexibilidade nos pagamentos e condições diferenciadas, especialmente em negociações privadas.
Respeite as particularidades culturais ao negociar. Em financiamentos diretos com o vendedor, a paciência e o respeito são fundamentais para construir um bom relacionamento e entender as motivações da outra parte, o que pode levar a condições mais favoráveis.
Além disso, a escolha do tipo de financiamento é crucial. Compare opções como taxa fixa, taxa variável ou financiamentos que envolvem apenas juros. Baseie sua escolha em seus objetivos financeiros e no quanto você está disposto a correr riscos. Um corretor experiente, como Lucas Consalter, pode orientá-lo nesse processo, ajudando a tomar decisões alinhadas à sua realidade financeira.
Pontos-Chave para Financiar Imóveis de Alto Padrão
Para garantir sucesso ao financiar um imóvel de alto padrão, é essencial um planejamento detalhado e estratégico. Aqui estão os principais pontos que merecem atenção:
Organize sua documentação: Certifique-se de ter todos os documentos necessários, como comprovantes de renda, extratos bancários e documentos pessoais. Se você for estrangeiro, é indispensável possuir um CPF e uma conta bancária no Brasil para aumentar as chances de aprovação.
Considere uma entrada maior: Oferecer um valor de entrada superior ao exigido pode reduzir as taxas de juros e garantir condições mais vantajosas no financiamento.
Inclua custos adicionais no orçamento: Não se esqueça de reservar recursos para despesas como ITBI, taxas de cartório e honorários advocatícios, que podem impactar significativamente o valor total.
Pesquise diferentes opções de financiamento: Bancos, consórcios imobiliários e financiamentos diretos possuem características distintas. Avalie qual dessas modalidades se encaixa melhor no seu perfil e objetivos.
Busque orientação de especialistas: Um corretor experiente pode ser um grande aliado, especialmente para estrangeiros que ainda estão se familiarizando com o mercado imobiliário e o sistema financeiro brasileiro. Eles podem ajudar a identificar as melhores oportunidades e condições.
Seguindo essas recomendações, você estará mais preparado para navegar no processo de financiamento com segurança, aproveitando as condições mais vantajosas e evitando surpresas ao longo do caminho. Um bom planejamento é a chave para transformar seu objetivo em realidade.